LK-Pay

- 1.09K Reseñas
- 3,3
- Descargas
- 500.000+
Nuestra opinión sobre LK-Pay de Appgk
Cuando necesito pagar desde el móvil o enviar dinero a otra persona sin complicar una operación cotidiana, prefiero una herramienta centrada en una tarea concreta. LK-Pay, la aplicación financiera de LABORAL Kutxa, parte precisamente de esa idea: llevar los pagos en comercios y los envíos de dinero entre móviles a una misma experiencia. La he encontrado especialmente interesante para clientes de la entidad que quieren reducir el uso de la tarjeta física, aunque su utilidad real depende bastante de cómo tengas organizado tu día a día financiero.
La aplicación es gratuita y está dirigida a todos los públicos desde PEGI 3. Su recorrido no es reciente: apareció el 2 de octubre de 2016 y actualmente se encuentra en la versión 3.0.12, con compatibilidad a partir de Android 6.0. Esa continuidad ayuda a entender que no estamos ante una prueba pasajera, sino ante una pieza estable dentro de la oferta digital de LABORAL Kutxa. Aun así, su valoración media de 3,3 sobre 5, basada en más de dos mil valoraciones, invita a usarla con expectativas razonables: cumple una función concreta, pero no pretende sustituir a una banca móvil completa.
Cómo se comporta LK-Pay en el uso diario
Mi forma de empezar con LK-Pay sería sencilla: instalarla, identificar las opciones disponibles para pagar en comercios y revisar el recorrido para enviar dinero de móvil a móvil. El valor está en que ambas acciones quedan cerca de la rutina diaria. No hace falta cambiar constantemente entre una aplicación bancaria para consultar la cuenta, otra para pagar y otra para repartir un gasto, siempre que tu relación con LABORAL Kutxa encaje con el funcionamiento del servicio.
El primer escenario práctico aparece al salir a tomar algo con amigos. Una persona puede pagar la cuenta y después solicitar o enviar la parte correspondiente desde el teléfono, evitando buscar efectivo o pedir un número de cuenta. En una compra pequeña, el ahorro no está solo en el tiempo: también se reducen los errores de copiar datos bancarios. Para que este flujo sea cómodo, conviene que los contactos habituales tengan claro qué aplicación usar y que ambos sepan completar la operación antes de estar delante del camarero o en la cola de una tienda.
Lo mejor de LK-Pay
Aspectos que debes tener en cuenta sobre LK-Pay
En comercios, la experiencia tiene sentido cuando ya estás acostumbrado a pagar con el móvil. El teléfono pasa a ser el elemento que llevas siempre contigo, mientras la tarjeta física queda como respaldo. Yo no abandonaría la tarjeta desde el primer día. La llevaría durante las primeras semanas, sobre todo si vas a utilizar LK-Pay en lugares donde no conoces el procedimiento de cobro. Esa pequeña precaución evita que una batería baja, una configuración incompleta o una incidencia puntual te deje sin alternativa.
El envío de dinero entre móviles es probablemente la parte más fácil de valorar. Para dividir una comida, devolver una entrada o saldar una compra compartida, una transferencia tradicional suele resultar excesiva por los pasos que exige. LK-Pay busca que esa clase de movimiento sea más directo y gratuito. La ventaja se nota más con cantidades pequeñas y entre personas con las que ya tienes una relación habitual; para pagos formales, alquileres o movimientos que quieras documentar con mucho detalle, seguiría prefiriendo la banca en línea convencional.
Noticias y artículos relacionados con LK-Pay
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Qué revisaría antes de confiarle mis pagos
Antes de usarla fuera de casa, dedicaría unos minutos a recorrer las pantallas relacionadas con la cuenta, el pago y el envío. No lo haría por desconfianza, sino porque las aplicaciones financieras se vuelven realmente cómodas cuando el usuario conoce el camino exacto. La primera vez que necesitas pagar no es el mejor momento para descubrir que debes confirmar una acción, seleccionar una cuenta o activar una opción concreta.
También comprobaría que el teléfono está actualizado dentro de lo razonable y que la aplicación funciona correctamente en tu dispositivo. El requisito mínimo de Android 6.0 hace que pueda llegar a equipos antiguos, algo positivo para quien no cambia de móvil con frecuencia. Sin embargo, la compatibilidad técnica no garantiza que un teléfono viejo ofrezca la misma soltura que uno reciente. En finanzas, una aplicación que tarda en responder o que se ejecuta en un dispositivo con batería muy degradada puede convertir un proceso breve en una experiencia incómoda.
¿No quieres leer la reseña completa?
Hay otro ajuste práctico que a menudo se pasa por alto: las notificaciones. Si el sistema del teléfono permite controlar avisos por aplicación, yo dejaría activos los relacionados con operaciones y confirmaciones. No se trata de recibir alertas por todo, sino de enterarte pronto de que un pago o un envío ha terminado. Esa costumbre facilita detectar una acción inesperada y también evita repetir un envío porque no viste a tiempo que el primero ya se había completado.
La privacidad merece una revisión igual de cuidadosa. Usaría un bloqueo de pantalla sólido y evitaría dejar el móvil desbloqueado sobre una mesa cuando estoy pagando. En una aplicación vinculada a movimientos de dinero, la comodidad nunca debería depender de prestar el teléfono a otra persona. Si compartes dispositivo con alguien de la familia, establecería además una rutina clara: cada usuario debe cerrar la sesión o bloquear el equipo antes de entregarlo.
Capturas de pantalla
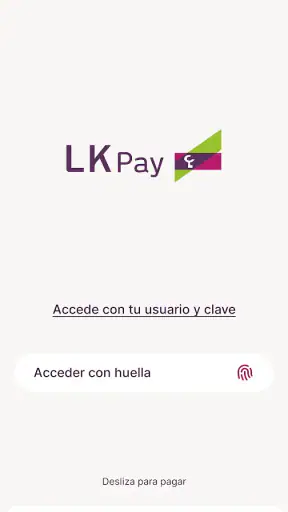
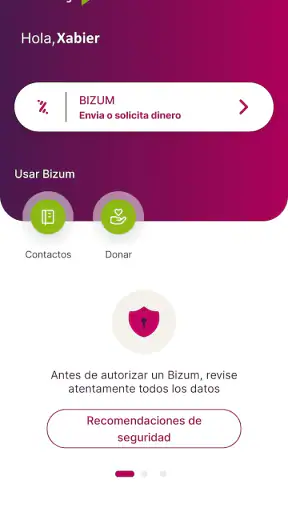
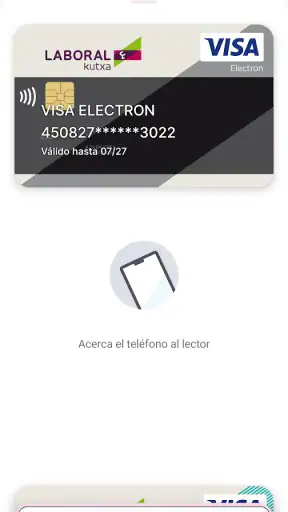
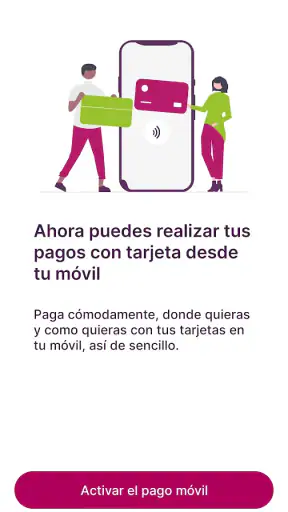
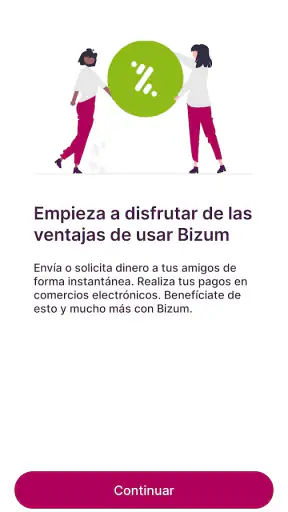
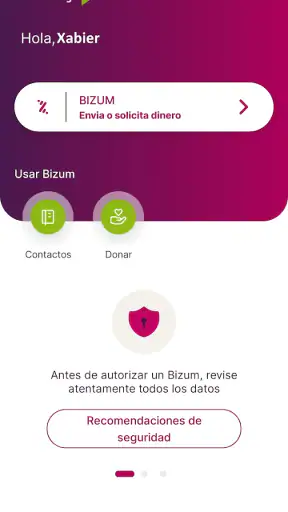
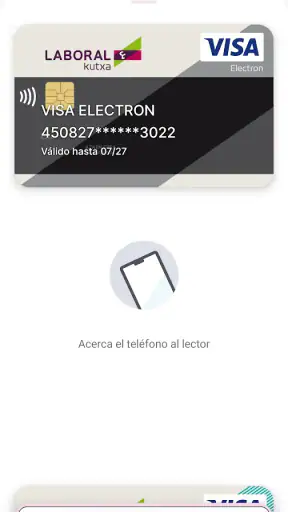
Para los envíos recurrentes, conviene distinguir entre contactos de confianza y personas con las que tratas una sola vez. Yo comprobaría el destinatario antes de confirmar, especialmente cuando dos contactos tienen nombres parecidos. El hecho de que un envío móvil sea rápido no elimina la necesidad de revisar a quién llega. La mejor combinación es velocidad en el proceso y lentitud deliberada durante los segundos finales de verificación.
Hábitos que hacen más rápida la experiencia
La rapidez no depende únicamente de tocar menos botones. Depende de preparar el contexto. Si sé que voy a dividir un gasto, intento hacerlo justo después de la compra, cuando todavía recuerdo qué corresponde a cada persona. Esperar varios días aumenta la posibilidad de confundir importes o destinatarios. En ese sentido, LK-Pay funciona mejor como una herramienta de cierre inmediato que como un archivador de deudas pendientes.
Con los comercios, mi hábito sería abrir la aplicación antes de llegar al momento de pagar si sé que hay cola. Así puedo comprobar que el teléfono tiene batería, que la conectividad responde y que no tengo que resolver una actualización justo cuando me toca pasar por caja. Es una preparación pequeña, pero separa una experiencia fluida de una situación en la que todos esperan mientras buscas la opción adecuada.
Otra práctica útil consiste en mantener un método alternativo. Aunque el pago móvil sea el sistema principal, llevar una tarjeta o disponer de otra forma de pago evita convertir una incidencia puntual en un problema. Esto no es una crítica exclusiva de LK-Pay: cualquier solución que dependa del teléfono comparte esa vulnerabilidad. La diferencia está en si el usuario la asume desde el principio o la descubre en el peor momento.
Para enviar dinero, escribiría una referencia mental antes de abrir la aplicación: “parte de la cena”, “regalo” o “compra compartida”. Aunque la operación sea sencilla, esa pausa ayuda a no mezclar varios pagos parecidos. Si acostumbras a hacer muchos envíos durante la semana, anotar brevemente el motivo en tu propio registro financiero puede ser más útil que confiar solo en la memoria o en el historial de conversaciones.
La aplicación también encaja bien con una rutina semanal de revisión. Yo comprobaría los movimientos después de varios pagos pequeños, no para vigilar cada céntimo de forma obsesiva, sino para asegurarme de que el uso del móvil no está haciendo más difícil entender mis gastos. Pagar con facilidad puede ser una ventaja y una trampa: cuanto menos esfuerzo exige cada operación, más importante resulta revisar el conjunto.
Dónde están sus límites frente a otras alternativas
LK-Pay no la elegiría como sustituta universal de una aplicación bancaria completa. Su punto fuerte está en pagar en comercios y mover dinero entre móviles; una app de banca general suele ofrecer una visión más amplia de cuentas, recibos, transferencias, productos financieros y gestión económica. Si necesitas controlar muchas áreas de tus finanzas desde un solo lugar, probablemente acabarás alternando entre ambas.
Frente al efectivo, gana en comodidad para repartir gastos y evita llevar monedas. El efectivo, en cambio, sigue siendo más sencillo cuando el comercio no acepta pagos móviles o cuando quieres limitar de forma visible cuánto gastas. Frente a una tarjeta física, el teléfono puede resultar más inmediato para quien siempre lo lleva encima, pero introduce dependencia de la batería y del propio dispositivo. Frente a servicios de pago independientes, la ventaja de LK-Pay está en su relación con LABORAL Kutxa y en la posibilidad de mantener el envío dentro de ese ecosistema; una alternativa externa puede ser más conveniente si tus contactos ya están concentrados allí.
La valoración media de 3,3 muestra que no todos los usuarios viven la misma experiencia. Yo interpretaría esa cifra como una señal para no instalarla esperando una aplicación perfecta o idéntica en todos los móviles. Las diferencias de dispositivo, configuración y hábitos pueden influir mucho en una herramienta de pagos. Si tu prioridad absoluta es una interfaz muy pulida, una red de contactos ya acostumbrada a otro servicio o una gestión financiera integral, compararía primero esas necesidades antes de convertir LK-Pay en mi opción principal.
También la dejaría en segundo plano si rara vez pagas con el móvil o si tus envíos de dinero son poco frecuentes y de importes elevados. En esos casos, el esfuerzo de cambiar de costumbre puede no compensar. La aplicación resulta más convincente cuando repites el mismo patrón: compras presenciales, pagos rápidos y pequeños ajustes entre personas cercanas. Su valor crece con la frecuencia, no necesariamente con la complejidad de las operaciones.
Cómo usarla con criterio y no solo con rapidez
Una aplicación financiera debe ayudar a pagar, pero también a conservar el control. Por eso, mi recomendación sería separar tres momentos: preparar, confirmar y revisar. Preparar significa tener el teléfono listo y saber qué operación vas a realizar. Confirmar implica verificar destinatario e importe sin hacerlo de manera automática. Revisar consiste en comprobar después que el movimiento coincide con lo que querías hacer.
Ese método es especialmente útil cuando hay varias personas cerca o cuando estás distraído. Los pagos sociales suelen ocurrir en ambientes ruidosos, con conversaciones y prisas. En esas circunstancias, el riesgo no es que la aplicación sea difícil, sino que el usuario toque confirmar sin mirar. Convertir la comprobación final en un hábito fijo aporta más seguridad que intentar memorizar atajos.
Para una familia, explicaría a cada miembro qué uso tendrá la aplicación. No la presentaría como una cartera común sin límites, sino como una herramienta personal vinculada a las operaciones autorizadas en su entorno. Para estudiantes o jóvenes que empiezan a gestionar gastos compartidos, puede ser una forma práctica de aprender a cerrar deudas pequeñas, siempre acompañada de una revisión periódica del dinero disponible.
Para autónomos o pequeños negocios, sería más prudente. Un pago móvil puede resolver una compra o un reembolso puntual, pero no reemplaza por sí solo las necesidades de registro, facturación y conciliación de una actividad profesional. En ese contexto, LK-Pay puede ocupar un lugar auxiliar, mientras la contabilidad y los movimientos principales se controlan con herramientas diseñadas para ello.
La cifra de más de quinientas mil instalaciones indica que ha alcanzado una base de usuarios considerable, pero yo no tomaría esa popularidad como garantía suficiente para todos los perfiles. Lo importante es que el desarrollador, LABORAL Kutxa, coincida con tu banco y que tus contactos puedan utilizar el flujo de envío que quieres emplear. Si esa condición no se cumple, la aplicación pierde buena parte de su atractivo práctico.
Mi veredicto después de integrarla en la rutina
LK-Pay me parece una propuesta clara para quien ya se mueve dentro de LABORAL Kutxa y quiere pagar en comercios o enviar dinero desde el móvil sin recurrir continuamente a efectivo o a una transferencia bancaria tradicional. No intenta abarcarlo todo, y ahí está tanto su virtud como su límite. Cuando la tarea coincide con su propósito, la experiencia puede ser directa; cuando necesitas una visión completa de tus finanzas, tendrás que apoyarte en otras herramientas.
Lo que más valoro es la posibilidad de convertir pagos pequeños y frecuentes en una rutina ordenada: pagar, repartir el gasto y revisar el movimiento sin dejarlo para más tarde. El consejo decisivo es no confundir sencillez con ausencia de responsabilidad. Mantener una alternativa física, revisar las notificaciones, verificar los destinatarios y comprobar los movimientos son hábitos que hacen que el servicio sea realmente útil.
La versión 3.0.12 y su compatibilidad con Android 6.0 hacen que pueda resultar accesible para usuarios con teléfonos que no son nuevos. A cambio, quienes busquen la experiencia más completa deberían valorar el estado de su dispositivo y sus propias expectativas. La aplicación es gratuita, pero el coste real de cualquier herramienta financiera se mide también en tiempo, claridad y confianza.
En definitiva, yo se la recomendaría a una persona que paga habitualmente con el móvil, tiene relación con LABORAL Kutxa y necesita resolver gastos compartidos sin demasiados pasos. No la escogería como única aplicación financiera para alguien que quiere presupuestos avanzados, una gestión bancaria total o una red de contactos ya establecida en otro servicio. Su mejor versión aparece cuando la conviertes en un hábito concreto, no cuando intentas hacer que resuelva todas tus finanzas.
Si ese es tu perfil, LK-Pay puede ser una compañera práctica para las compras y los pagos entre amigos. Si no, la comparación con la banca móvil habitual, la tarjeta física y otros servicios de envío debería hacerse antes de cambiar de costumbre. Mi conclusión es favorable, aunque medida: es una herramienta útil para un recorrido específico, y funciona mejor cuanto más claros tienes tus límites y tu forma de revisar cada operación.
Preguntas frecuentes sobre LK-Pay
¿Qué es LK-Pay y para qué sirve?
LK-Pay es una aplicación financiera diseñada para facilitar determinadas operaciones de pago y gestión de dinero desde el teléfono móvil. Según el país y los servicios disponibles, puede permitir consultar movimientos, realizar pagos, enviar fondos o administrar métodos de pago vinculados. Antes de descargarla, conviene comprobar que sus funciones sean compatibles con tu región y revisar las condiciones oficiales del servicio.
¿LK-Pay es segura para realizar pagos y manejar mi información?
La seguridad depende de las medidas implementadas por la aplicación, del proveedor del servicio y de los hábitos del usuario. LK-Pay puede solicitar datos personales, información de contacto o credenciales para verificar la cuenta. Recomendamos descargarla únicamente desde tiendas oficiales, activar todas las opciones de protección disponibles, utilizar una contraseña exclusiva y evitar iniciar sesión desde redes Wi-Fi públicas o dispositivos compartidos.
¿Qué requisitos necesito para registrarme en LK-Pay?
El proceso de registro puede requerir un número de teléfono, una dirección de correo electrónico, datos personales y, en algunos casos, documentación para verificar la identidad. Los requisitos pueden cambiar según el país, la normativa financiera y el tipo de cuenta que quieras utilizar. Antes de completar el registro, revisa qué información se recopila y lee la política de privacidad.
¿LK-Pay cobra comisiones por pagos, transferencias o retiros?
Las posibles comisiones de LK-Pay dependen del servicio utilizado, la moneda, el país, el método de pago y las condiciones aplicables a tu cuenta. Algunas operaciones pueden ser gratuitas, mientras que otras podrían incluir cargos fijos, porcentajes o costes de conversión. Comprueba siempre el resumen de la operación antes de confirmarla y consulta la tabla de tarifas actualizada.
¿Qué debo hacer si una operación falla o tengo problemas con mi cuenta de LK-Pay?
Si un pago, transferencia o recarga no se completa, revisa primero tu conexión, el saldo disponible, los límites de la cuenta y el estado del método de pago asociado. No repitas muchas veces la operación si aparece como pendiente, para evitar duplicados. Guarda capturas y comprobantes, y contacta con el soporte oficial de LK-Pay mediante los canales mostrados en la aplicación.